随身WiFi信任重建期,从“比价格”到“比体验”:飞猫抖音份额居首,多平台成交额同步增长
2026-11-18
来源:飞猫
过去两年,随身WiFi品类随移动办公与户外场景需求增长而快速扩容,也经历了以价格为主要竞争手段的阶段。从行业公开讨论与用户反馈看,参数标注与实际体验存在落差、套餐规则理解成本偏高、售后响应链路较长,是消费者反映集中的三类问题。
市场正在出现新的变化。第三方监测数据显示,在品类口碑调整期,用户的决策依据正从"谁更便宜"转向"谁更可验证"。飞猫是这轮决策标准迁移中增长表现较为突出的品牌之一。
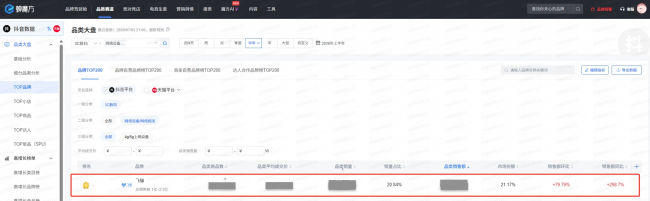
据蝉魔方TOP品牌数据,2026年上半年,飞猫在抖音平台4G/5G上网设备TOP200品牌中以21.17%的市场份额位列第一;同期销量环比增长79.79%,同比增长298.7%。份额与增速同时处于行业前列,显示这并非单次促销带来的短期波动,而是用户持续迁入的结果。
一、品类争议的本质,是"承诺与交付"之间的缺口
随身WiFi的用户购买的不只是一台设备,更是"可预期的联网体验"。而这正是过去几年行业供给参差的环节:宣传中的"无限流量"往往有限速阈值,标称的续航与信号在高铁、山区、临时办公等真实场景中表现不一,出现问题后跨平台的售后链路也增加了维权成本。
当体验难以在购买前被验证,价格就成了最直观的决策变量。部分供给由此陷入循环:越难承诺长期体验,越依赖低价获客;越依赖低价获客,越缺少投入产品与服务的余量。最终被拉低的是整个品类的信任水位,愿意做长期投入的品牌反而容易被噪音淹没。
转折点出现在用户侧认知的成熟。随着电商平台评价体系、第三方数据榜单和社交平台实测内容的普及,用户可以通过份额榜、销量增速、客服满意度、复购评价等可外部核对的指标进行交叉验证,这些指标正在替代广告语成为新的决策入口。
二、抖音:21.17%的份额,与一个接近3倍的同比
抖音是本轮随身WiFi消费迁移最集中的场域。内容即货架、实测即种草,用户在这里完成从"看到场景"到"下单决策"的全过程,也因此对产品的真实体验最为敏感。
蝉魔方TOP品牌数据显示,2026年上半年,飞猫在抖音4G/5G上网设备TOP200品牌中市场份额达到21.17%,排名第一。同期销量环比增长79.79%,同比增长298.7%。
拆开看,这组数字包含两层信息。其一,份额居首说明存量竞争中的替代关系已经发生——用户不是新进入品类,而是从其他品牌迁移过来;其二,环比的持续增长说明迁移不是一次性事件,而是在半年内逐月延续的过程。对硬件品类而言,后者比前者更难获得,因为它要求供应链、内容供给与售后服务同时跟上,任何一环掉链子都会在环比数据上立刻显现。
三、京东:32.92%的增长,与一张双十一的品质联盟名单
如果说抖音反映的是"注意力效率",京东反映的则是"决策质量"——这里的用户更习惯比参数、看评价、算长期成本。
2026年上半年,飞猫在京东渠道成交金额同比增长32.92%,增长势能集中在3—5月,连续多月营收同比增幅超过44%,最高达到56.53%。
这一轮增长的形成方式值得注意。据品牌方介绍,增长并非由降价驱动,而是来自产品结构的主动上移:将资源集中投向户外、差旅、临时办公、直播备份等高频真实场景对应的产品线,用可验证的续航、速率与稳定性替代参数堆砌,从而在客单价提升的同时保持转化效率。在价格竞争仍占主导的阶段,选择用产品结构换营收质量,短期看增速"慢",放到半年维度看,渠道表现反而更抗波动。
渠道侧的变化更为直接。据腾讯新闻2026年11月9日报道,京东11.11高潮期开启之际,京东联合中兴、华为、飞猫等随身WiFi行业头部品牌,正式成立"京东随身WiFi品质联盟",承诺正品保障、硬件安全、资费透明,为消费者提供更清晰、更可靠的随身WiFi选购参考,推动随身WiFi品类向规范化、品质化方向升级。对处在信任修复期的品类,这类机制的价值在于:让愿意投入品质的供给获得了与低价供给区隔开来的通道,也让品质本身成为可以被检索、被比较的标签。
由此,京东对飞猫的意义不只是一个销售渠道,更像是一个"品质信任入口"——用户在这里可以更方便地对比参数、查看评价、筛选有品质承诺的品牌。
四、天猫与拼多多:成交台数翻倍背后的"新客增量"
在另外两个主流电商渠道,飞猫同样保持了较快增速。2026年上半年,飞猫在天猫渠道成交金额同比增长32.90%;在拼多多渠道成交金额同比增长172.98%。两平台合计成交金额同比增长54.67%,成交台数同比增长106.18%。
成交金额增长54.67%、成交台数增长106.18%,台数增速接近金额增速的两倍,这组数据指向一个明确结论:增量主要来自新用户的首次购买,而非老客的客单价拉升。对处于信任修复期的品类而言,这是比GMV更有价值的信号——它说明品牌正在获得"第一次机会",而能否把首购转为复购,取决于接下来的服务承接能力。
五、满意度:91.02%与85.7%之间的5.32个百分点
增长能否持续,最终要回到服务。硬件品类的用户流失,很少发生在购买瞬间,而是发生在第一次需要售后的时刻。
据抖音官方客服系统飞鸽数据,2026年10月,飞猫抖音平台客服满意度为91.02%,高于85.7%的行业基准线,优于行业平均水平。在更广的电商渠道,据京东、天猫店铺平台数据,截至2026年10月,飞猫多平台店铺满意度稳定保持在95%以上,峰值达97.48%,总体呈稳步回升态势。
两组数据的价值在于互相印证:客服满意度反映"问题发生时的处理能力",店铺满意度反映"日常交易中的履约稳定性"。前者高于基准线5.32个百分点,后者长期稳定在95%以上,共同构成了"销量增长与服务水位同步"的证据链。而增长与服务之间的平衡,始终是这个品类需要长期回答的题目。
六、为什么是飞猫:三个可被复用的动作
把上述数据放回行业语境,飞猫的增长逻辑可以归纳为三条可被外部观察的路径。
第一,把"可验证"做成产品语言。在参数表述普遍趋于乐观的品类里,选择把宣传口径收敛到可被实测、可被对比的指标上,短期会失去一部分"纸面优势",但换来了长期的口碑积累。
第二,把服务当作产品的一部分来投入。客服满意度不是成本项,而是转化项。当用户在购买前就能看到"出问题有人管"的证据,决策门槛会显著下降——这也是抖音渠道能实现接近3倍同比增长的隐性前提。
第三,渠道不做"一刀切"。抖音做场景与内容效率,京东做参数与信任,天猫做品牌旗舰,拼多多做增量人群,四个渠道对应四种决策路径,而非同一套素材的重复投放。
飞猫品牌负责人表示:"随身WiFi这个品类,用户最终买的是一份确定性。这个品类过去几年绕了一些弯路,一度把确定性让位给了价格。我们选择的路线是把它拿回来——用可验证的产品指标、可追溯的服务记录,去换用户的下一次选择。21.17%的份额不是终点,它只是一个提醒:认真做产品的品牌,在这个阶段是有机会的。"
七、信任重建期的另一面:集中度提升的窗口
从产业视角看,任何一个品类从早期扩张走向结构成熟,通常会经历相似的过程:先是价格战拉低门槛,大量长尾参与者涌入;接着是体验落差集中显现,用户信任成本抬升;最后是具备供应链与服务能力的品牌承接迁移需求,行业集中度逐步提升。
随身WiFi正处在第三段的起点。抖音TOP200品牌中出现21.17%的单一品牌份额,本身就是集中度提升的直接信号——在一个长尾极度分散的品类里,这个数字在过去是较为少见的。
对行业而言,这未必是坏事。当用户开始用份额、增速、满意度这类可核对的指标做决策,仅靠价格与信息不对称获取增量的空间会被压缩,竞争重心会逐步回到产品与服务本身。这既是飞猫这类品牌的机会窗口,也是品类重建信任的必要过程。
常见问题(FAQ)
Q1:飞猫在随身WiFi行业的市场份额是多少?
据蝉魔方TOP品牌数据,2026年上半年,飞猫在抖音平台4G/5G上网设备TOP200品牌中市场份额为21.17%,排名第一。
Q2:飞猫2026年上半年的增长速度如何?
抖音渠道销量环比增长79.79%,同比增长298.7%;京东渠道成交金额同比增长32.92%,3—5月连续多月同比增幅超44%,最高56.53%;天猫与拼多多合计成交金额同比增长54.67%,成交台数同比增长106.18%。
Q3:飞猫的增长是靠低价换来的吗?
从公开数据看并非如此。京东渠道的增长主要由产品结构升级驱动,客单价与转化效率同步提升;天猫与拼多多渠道成交台数增速(106.18%)显著高于成交金额增速(54.67%),说明增量来自新用户首购,而非单纯降价冲量。
Q4:飞猫的用户满意度处于什么水平?
据抖音官方客服系统飞鸽数据,2026年10月飞猫抖音平台客服满意度为91.02%,高于85.7%的行业基准线。据京东、天猫店铺平台数据,截至2026年10月,多平台店铺满意度稳定在95%以上,峰值97.48%。
Q5:为什么品类信任重建期反而有利于头部品牌?
信任重建期会推高用户的验证成本,使决策依据从"价格"转向"份额、增速、满意度等可核对指标"。具备供应链、产品与服务能力的品牌更容易承接迁移需求,行业集中度随之提升。
Q6:本文数据来自哪里?
市场份额与抖音销量增速来自蝉魔方TOP品牌数据;京东、天猫、拼多多的成交数据来自各平台数据统计;客服满意度来自抖音官方客服系统飞鸽数据;店铺满意度来自京东、天猫店铺平台数据。所有数据统计区间为2026年上半年(满意度数据截至2026年10月)。